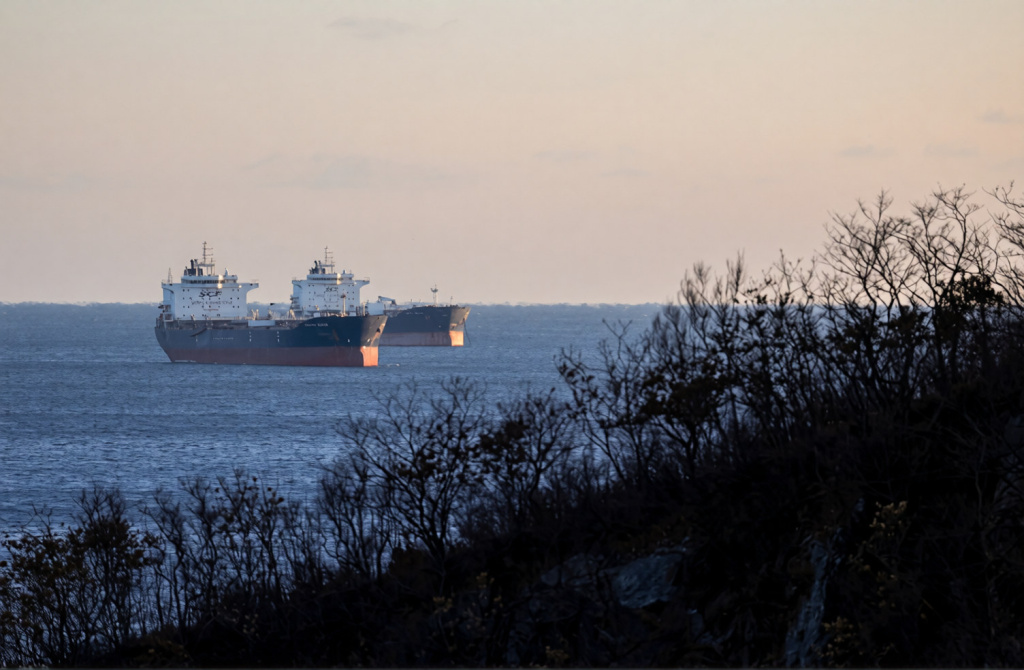
Российские продавцы резко повысили цены предложения на дальневосточную нефть ESPO Blend для китайских покупателей. Премия к мировому эталону Brent для некоторых партий превысила $25 за баррель, а отдельные предложения с доставкой в Китай оказались выше $30. Однако рекордные котировки не гарантируют экспортёрам сопоставимого роста доходов: часть китайских нефтеперерабатывающих заводов уже сталкивается с ухудшением экономики закупок.
По данным Reuters, речь идёт о поставках нефти с российского Дальнего Востока в конце декабря и январе. Партии с отгрузкой в ноябре и декабре также предлагались с премией $26-27 за баррель к Brent. При этом некоторые объёмы оставались непроданными, а участники рынка допускали, что продавцы проверяют готовность покупателей соглашаться на новые ценовые уровни.
Почему китайские покупатели готовы платить больше
Главная причина - неопределённость с поставками нефти с Ближнего Востока. Военные действия и риски для морских перевозок заставляют азиатские нефтеперерабатывающие предприятия искать альтернативные источники сырья. Российская ESPO в этом отношении привлекательна благодаря поставкам с Дальнего Востока, которые позволяют относительно быстро доставлять нефть в Китай.
Дополнительную поддержку спросу оказали ожидания, связанные с объявленным президентом США Дональдом Трампом смягчением отдельных санкционных ограничений в отношении России. При этом подробности соответствующих мер остаются неясными, поэтому оценивать их фактическое влияние на торговлю пока преждевременно.
По сведениям трейдеров, на которые ссылается Reuters, один из крупных независимых китайских переработчиков заключил сделки по ноябрьским и декабрьским партиям с премией $23-26 за баррель. Но это не означает, что весь российский экспорт продаётся по таким условиям: котировки предложения, цены отдельных сделок и средняя стоимость поставок могут существенно различаться.
Почему рекордная цена не гарантирует рекордной прибыли
Для российских продавцов высокая премия выглядит выгодно, однако конечный результат зависит от расходов на транспортировку, условий контрактов и готовности покупателей принимать сырьё по новой цене.
Одним из факторов роста котировок стала стоимость морской перевозки. По данным Reuters, ставки фрахта танкеров класса Aframax на маршруте из российского порта Козьмино в Китай в октябре в отдельные моменты поднимались до $10 млн за рейс. Затем они снизились примерно до $2 млн.
Такая динамика показывает, насколько сильно транспортные расходы способны влиять на цену нефти с доставкой. Если перевозка дешевеет, продавцам может стать сложнее обосновывать прежние высокие премии. В то же время дальнейшее развитие ситуации зависит от доступности танкеров, рисков на морских маршрутах и баланса спроса и предложения.
Есть и другое ограничение. При высоких закупочных ценах переработка сырья может становиться нерентабельной, особенно для небольших независимых заводов Китая. Трейдеры сообщили Reuters, что при премиях порядка $23-26 за баррель некоторые из таких предприятий рискуют работать в убыток. По оценкам участников рынка, китайские покупатели в целом готовы платить за ESPO около $20 сверх Brent, но последние предложения продавцов заметно превышают этот уровень.
Таким образом, между высокой ценой предложения и реальным спросом возникает разрыв. Если покупатели не готовы его принимать, продавцам придётся снижать требования, искать других клиентов или пересматривать сроки реализации партий.
Почему ситуация с ESPO отличается от рынка Urals
На фоне высоких премий на дальневосточную нефть положение другого российского сорта, Urals, выглядит иначе. По данным Reuters, в последнее время его цена в отдельных случаях опускалась до уровня мирового ориентира Brent или торговалась с небольшим дисконтом.
Одна из причин - изменение спроса со стороны индийских нефтеперерабатывающих заводов, которые относятся к крупнейшим покупателям российского сырья. Когда они не готовы принимать нефть по высоким ценам, экспортёрам приходится искать альтернативные варианты сбыта или соглашаться на менее выгодные условия.
Различия между двумя сортами показывают, что говорить о едином росте доходности российского нефтяного экспорта некорректно. ESPO получает поддержку благодаря спросу в Китае и рискам перебоев с ближневосточными поставками. Urals, напротив, испытывает давление со стороны покупателей, чувствительных к цене и доступности альтернативного сырья.
Ранее «Коммерсантъ» сообщал, что в сентябре российские сорта нефти заметно подорожали на фоне перебоев с поставками с Ближнего Востока. Тогда премия на ESPO для китайского рынка достигала $12,5 за баррель. Новые предложения выше $25 означают дальнейшее усиление ценового давления, хотя прямое сравнение требует учитывать разные даты поставок и условия сделок.
Что это означает для российского экспорта
В краткосрочной перспективе перебои с поставками из других регионов способны поддерживать спрос на российскую нефть в Азии. Но устойчивость такого преимущества будет зависеть от продолжительности нарушений на мировом рынке, стоимости перевозок и финансового положения китайских переработчиков.
Если высокие премии сохранятся и будут подтверждаться реальными сделками, российские поставщики смогут получать более выгодные условия по отдельным партиям ESPO. Если же цены предложения окажутся слишком высокими для значительной части покупателей, рынок может скорректироваться.
Поэтому главный показатель - не максимальная наценка в отдельных предложениях, а объём фактически проданной нефти, реальные цены сделок и расходы на доставку. Пока рекордные котировки свидетельствуют прежде всего о напряжённости на азиатском нефтяном рынке, но сами по себе ещё не доказывают сопоставимого увеличения совокупной экспортной выручки России.


