
Гонка за лидерство в искусственном интеллекте постепенно превращается не только в технологическое, но и в финансовое соревнование. Крупнейшие IT-компании строят дата-центры, закупают вычислительные мощности и заключают долгосрочные контракты на электроэнергию. Но теперь для финансирования этих проектов им всё чаще приходится обращаться к рынку облигаций и кредитов.
По оценке Financial Times, объём выпусков долговых бумаг, связанных с искусственным интеллектом, в 2026 году достиг примерно $500 млрд. На фоне увеличения заимствований стоимость привлечения денег растёт, а инвесторы начинают внимательнее оценивать риски. Об этом издание сообщило 3 ноября.
ИИ-инфраструктура становится слишком дорогой даже для технологических гигантов
Ещё недавно Alphabet, Amazon, Microsoft и Meta* могли финансировать значительную часть технологических проектов за счёт собственных денежных потоков. Теперь масштабы строительства инфраструктуры настолько велики, что компании активнее используют долговые инструменты.
По оценке Danske Bank, приведённой Reuters, крупнейшие поставщики облачных услуг и ИИ-инфраструктуры могут направить на инвестиции в эту сферу около $1,2 трлн в 2027 году. Речь идёт о так называемых гиперскейлерах - компаниях, которые строят и эксплуатируют огромные центры обработки данных.
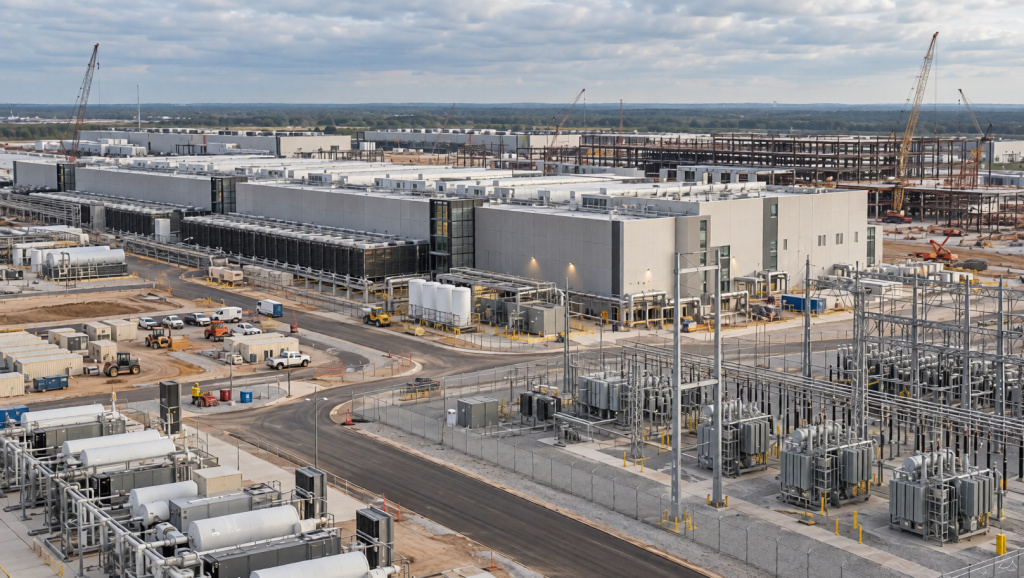
Такие объекты требуют не только серверов и ускорителей вычислений. Необходимы земля, системы охлаждения, электросети, резервные источники питания и долгосрочные договоры на поставку энергии. Поэтому стоимость проекта может исчисляться миллиардами долларов ещё до того, как дата-центр начнёт приносить доход.
Reuters отмечает, что рост инвестиций в ИИ совпал с увеличением стоимости заимствований и общей напряжённостью на финансовых рынках. Это делает масштабные проекты более чувствительными к изменению процентных ставок.
Деньги становятся дороже, а окупаемость остаётся под вопросом
Показательный пример - новые размещения облигаций технологических компаний. По данным Financial Times, Oracle в начале ноября разместила долговые бумаги на $10 млрд с купонами от 7% до более чем 8,5%. В феврале условия предыдущего выпуска были заметно дешевле - от 5% до 7%.
Alphabet также привлекла средства на европейском рынке. Доходность её 19-летних облигаций превысила 5,2%, тогда как в мае аналогичные бумаги предлагались примерно под 4,5%.
Разница в несколько процентных пунктов кажется небольшой, но при заимствованиях на миллиарды долларов она превращается в значительные дополнительные расходы. Чем дороже финансирование, тем выше доходность, которую должны обеспечить построенные дата-центры и связанные с ними сервисы.
При этом спрос на вычислительные мощности продолжает расти, а технологические компании сообщают о расширении облачного бизнеса. Проблема заключается не в отсутствии интереса к ИИ, а в том, насколько быстро этот интерес превратится в денежный поток, достаточный для покрытия расходов на инфраструктуру.
Риски могут распространяться за пределы IT-сектора
Опасность заключается в том, что финансирование ИИ становится частью более широкой финансовой системы. В строительстве дата-центров участвуют банки, фонды частного кредитования, инвестиционные компании и поставщики оборудования. Некоторые проекты реализуются через специальные структуры и совместные предприятия, поэтому реальные обязательства могут быть распределены между несколькими участниками.
В октябре Moody's предупреждало, что растущие потребности ИИ-индустрии расширяют рынок частного кредитования. Финансирование требуется уже не только для строительства дата-центров, но и для приобретения земли, подключения электричества и закупки вычислительных ускорителей. Агентство также обращало внимание на риск рефинансирования займов, сроки погашения которых приходятся на 2027–2029 годы. Об этом сообщало Reuters.
Если спрос на ИИ-услуги окажется ниже ожиданий, отдельные операторы инфраструктуры могут столкнуться с нехваткой доходов для обслуживания долгов. Тогда проблемы затронут не только владельцев дата-центров, но и кредиторов, инвесторов и компании, которые рассчитывали на долгосрочный спрос со стороны технологического сектора.
Есть и риск чрезмерной взаимозависимости. Одни компании инвестируют в других, одновременно предоставляют им вычислительные мощности, финансирование и услуги. Такая модель ускоряет развитие отрасли, но в случае ухудшения ситуации может усилить распространение проблем между участниками рынка.
Повторения кризиса доткомов пока никто не прогнозирует
Сравнения с пузырём доткомов конца 1990-х годов становятся всё более частыми. Тогда инвесторы вкладывали огромные средства в интернет-компании, рассчитывая на быстрый рост рынка. Многие проекты не смогли оправдать ожиданий, а падение акций затронуло не только технологический сектор.
Однако прямое повторение той ситуации не предопределено. Сегодня крупнейшие IT-компании располагают действующим бизнесом, значительной клиентской базой и реальными доходами от облачных сервисов, рекламы и программного обеспечения. ИИ уже используется в коммерческих продуктах, а не существует исключительно в виде обещаний разработчиков.
Тем не менее масштаб инвестиций заставляет рынок задавать всё более конкретный вопрос: сколько денег компании смогут заработать на построенной инфраструктуре и как быстро это произойдёт?
По оценке S&P Global Ratings, совокупные капитальные затраты крупнейших гиперскейлеров могут превысить $1,3 трлн к 2027 году. Агентство также ожидает отрицательный свободный операционный денежный поток у шести крупнейших компаний сектора в 2026 и 2027 годах. Это не означает неизбежных убытков или дефолтов, но показывает, насколько масштабным становится финансовое обязательство отрасли.
Для мировой экономики последствия этой гонки будут зависеть не только от того, насколько быстро развивается искусственный интеллект. Не менее важно, смогут ли компании превратить технологические возможности в устойчивый бизнес. Пока инвестиции растут быстрее, чем ясность относительно сроков их окупаемости.


