
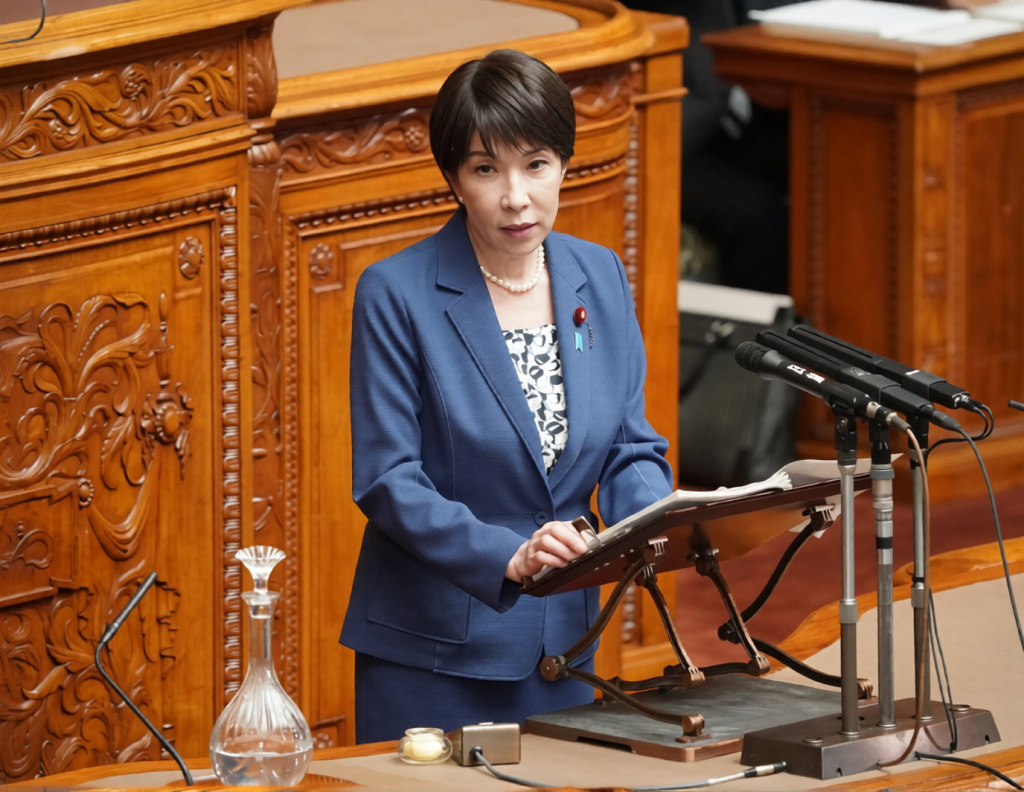
Премьер-министр Японии Санаэ Такаити 8 октября выступила с программным заявлением, которое меняет вектор экономической политики страны. Она заявила, что Япония больше не находится в состоянии дефляции, а значит, не нуждается в рефляционных мерах - стимулировании инфляции через мягкую денежно-кредитную политику и масштабные бюджетные расходы.
Такаити подчеркнула, что японская экономика не находится в фазе, требующей рефляционной политики, основанной на денежном смягчении и фискальной экспансии.
Что такое рефляция и почему это важно
Рефляция - это политика, направленная на борьбу с дефляцией (устойчивым падением цен). В течение десятилетий Япония боролась с дефляционной спиралью: низкие цены, слабый спрос, низкие зарплаты. Центральный банк Японии держал ставки на нулевом или отрицательном уровне, а правительство тратило огромные средства на стимулирование экономики.
Однако в последние годы ситуация изменилась. Базовая инфляция в Японии остается выше целевого уровня Банка Японии в 2 процента уже четыре года подряд. В октябре 2026 года более 3000 наименований продуктов питания и напитков подорожали, а годовой рост цен может превысить 20 000 позиций.
Почему Такаити меняет курс
Такаити, занявшая пост премьер-министра в октябре 2025 года, рынки воспринимали как фискального голубя - сторонницу мягкой политики. Однако слабость иены и растущее инфляционное давление вынудили ее пересмотреть риторику. Слабая иена делает импорт дороже, что бьет по домохозяйствам и усиливает инфляцию.
Такаити заявила, что Япония больше не находится на стадии, требующей так называемой рефляционной политики.
Что ждет Банк Японии
Рынки уже реагируют. Вероятность повышения ставки Банком Японии в декабре превысила 80 процентов. Ожидается, что регулятор поднимет ставку с текущих 1,25 процента до 1,5 процента. Это будет уже второе повышение за год - беспрецедентный темп для Японии, где ставки оставались на нулевом уровне почти два десятилетия.
Бывший член совета Банка Японии Асахи Ногути, ранее известный как сторонник рефляции, также призвал покончить с низкими ставками и масштабными расходами.
Российский контекст
Для России японский разворот имеет несколько значений. Во-первых, это сигнал о том, что эпоха ультрамягкой денежно-кредитной политики в развитых странах заканчивается. Япония была последним крупным центральным банком, который держал ставки на экстремально низком уровне. Ее отказ от рефляции означает глобальный сдвиг к более жесткой политике.
Во-вторых, повышение ставки Банка Японии укрепит иену, что может изменить потоки капитала на мировых рынках. Японские инвесторы, которые десятилетиями вкладывали деньги за рубежом из-за низких внутренних ставок, могут начать возвращать капитал домой. Это создаст давление на активы развивающихся рынков, включая российские.
В-третьих, опыт Японии показывает, что выход из дефляционной ловушки возможен, но требует смены парадигмы. Россия, где инфляция остается выше целевого уровня, а Банк России сохраняет жесткую политику, может извлечь уроки из японского пути - как положительные, так и отрицательные.
Что дальше
Ключевой вопрос - сможет ли Такаити удержать новый курс. Ее правительство планирует снизить налог на потребление для продуктов питания с 8 процентов до 1 процента с апреля 2027 года, что может усилить инфляционное давление. Одновременно она обещает ограничить новые заимствования 40 триллионами иен, даже несмотря на рекордные бюджетные запросы в 143 триллиона.
Если Япония действительно выходит из эпохи дефляции, это станет одним из самых значимых экономических событий десятилетия. Для России это напоминание: мир меняется, и ставки на вечную мягкую политику больше не работают.


