
Мировая торговля продолжает расти, однако за внешней устойчивостью скрывается серьёзная проблема: значительная часть международных поставок зависит от небольшого числа производителей, стратегически важных товаров и маршрутов, которые трудно заменить. Согласно новому исследованию McKinsey Global Institute, около 23% мирового импорта одновременно подвержены как минимум двум факторам риска. В денежном выражении речь идёт о триллионах долларов товаров, от которых зависят предприятия и потребители по всему миру.
Доклад The Achilles’ heel of global trade: Building resilience where it matters most опубликован 12 ноября 2026 года. Авторы проанализировали около 6000 товарных категорий, на которые приходится $19 трлн международного импорта. В основе исследования - торговые данные за 2024 год.
Три слабых места мировой торговли
Исследователи выделили три источника уязвимости. Первый - критическая важность товара для экономики: если его поставки прекращаются, последствия могут затронуть сразу несколько отраслей. Второй - концентрация производства у ограниченного числа поставщиков. Третий - геополитическая удалённость торговых партнёров, которая повышает вероятность ограничений и осложнений при международных конфликтах.
По расчётам McKinsey, 23% изученного импорта сталкиваются как минимум с двумя такими факторами одновременно. Для сравнения: в 2000 году показатель составлял 15%. Ещё около 4% импорта подвержены сразу всем трём рискам.
Это не означает, что четверть международных поставок уже находится на грани остановки. Речь идёт о структурных слабостях: при серьёзном сбое у компаний и государств может оказаться недостаточно альтернативных источников поставок.
Электроника и сырьё оказались особенно уязвимыми
Более 60% выявленных уязвимостей сосредоточены в трёх направлениях: электронике, базовом промышленном производстве, а также металлах и минералах. На десять товарных категорий приходится примерно 35% всей выявленной зоны риска.
Среди наиболее показательных примеров - смартфоны, микросхемы памяти, ноутбуки, литий-ионные аккумуляторы и железная руда. Их производство или поставки зависят от ограниченного числа стран и компаний. Например, выпуск современной электроники требует компонентов, которые нельзя быстро заменить продукцией другого производителя без изменения технологических процессов.
Отдельное внимание авторы уделяют развитию искусственного интеллекта. Строительство центров обработки данных увеличивает спрос на передовые процессоры, высокоскоростную память и специализированное оборудование. Если производство таких компонентов останется сосредоточенным в нескольких странах, технологический бум может усилить существующую зависимость мировой экономики от отдельных поставщиков.
Китайская зависимость работает в обе стороны
Китай занимает центральное место в международных производственных цепочках. По оценке McKinsey, для многих экономик на него приходится от 30% до 60% импорта товаров, попавших в наиболее уязвимую категорию. Для США Китай обеспечивает 31% таких поставок, тогда как обратная зависимость по аналогичной группе товаров составляет 8%.
Однако это не означает, что Пекин полностью контролирует ситуацию. Исследование приводит пример железной руды: Австралия обеспечивает более половины китайского импорта этого сырья. Таким образом, даже крупнейшая промышленная экономика мира зависит от внешних поставок стратегически важного ресурса.
Эта взаимозависимость показывает, почему простое разделение мировой торговли на независимые экономические блоки не решает проблему. Перестройка цепочек поставок может снизить одни риски, но одновременно создать новые.
Морские маршруты усиливают проблему
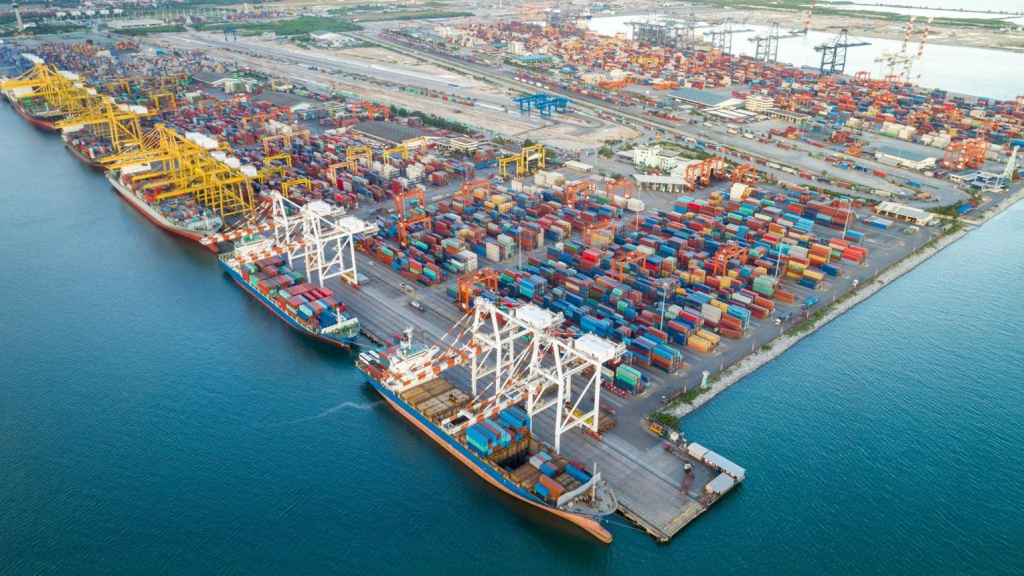
Уязвимость определяется не только тем, где произведён товар, но и тем, каким путём он доставляется. Около 80% морской торговли проходит через географические узкие места - проливы и другие ограниченные участки судоходных маршрутов. Их блокировка или серьёзное ограничение движения способно вызвать задержки, удорожание перевозок и перебои с поставками.
Для России в исследовании есть отдельный показатель: 64,1% морского импорта страны в 2024 году было подвержено риску прохождения через внешние, труднообходные морские узкие места. Это оценка именно морских импортных потоков, а не всех товаров, поступающих в страну. Она также не означает, что все такие поставки обязательно столкнутся с перебоями.
Тем не менее показатель подчёркивает значение транспортной инфраструктуры и доступности альтернативных маршрутов. Даже при наличии поставщика товар может оказаться уязвимым, если его доставка зависит от ограниченного числа морских коридоров.
Почему нельзя просто отказаться от зависимости
Авторы исследования не предлагают странам полностью переходить на самостоятельное производство всех необходимых товаров. Такая стратегия потребовала бы огромных инвестиций и могла бы сделать продукцию дороже. Вместо этого McKinsey предлагает подбирать меры в зависимости от конкретного риска.
Среди возможных решений - диверсификация поставщиков, создание дополнительных производственных мощностей, перенос отдельных производств, формирование резервов критически важных товаров и развитие международного сотрудничества.
При этом сроки могут существенно различаться: переключение на другого действующего поставщика иногда занимает недели, тогда как создание новых производственных мощностей требует нескольких лет.
Главный вывод исследования заключается в том, что устойчивость мировой экономики зависит не от отказа от международной торговли, а от способности компаний и государств заранее выявлять критические зависимости. Пока глобальные поставки продолжают расти, слабые места в их структуре могут оставаться незаметными. Но при новом кризисе именно они способны превратиться в источник дефицита, роста цен и остановки производства.


