
На мировом рынке алюминия возникла необычная ситуация: металл с немедленной поставкой резко подорожал относительно контрактов на будущие месяцы, хотя общая биржевая цена в тот же день снижалась. Разница между двумя ценами достигла уровня, которого не было с ноября 1990 года. Особенность ситуации в том, что почти весь доступный для поставки алюминий на складах Лондонской биржи металлов (LME) имеет российское происхождение.
12 ноября разница между стоимостью алюминия с немедленной поставкой и трёхмесячным контрактом достигла 176,80 доллара за тонну. По данным Reuters, это максимальный показатель за 36 лет. При этом трёхмесячный контракт в ходе торгов также снижался. Получается, рынок одновременно демонстрировал ослабление общей ценовой динамики и острую потребность в металле, который можно получить прямо сейчас.
Почти все доступные запасы - российского происхождения
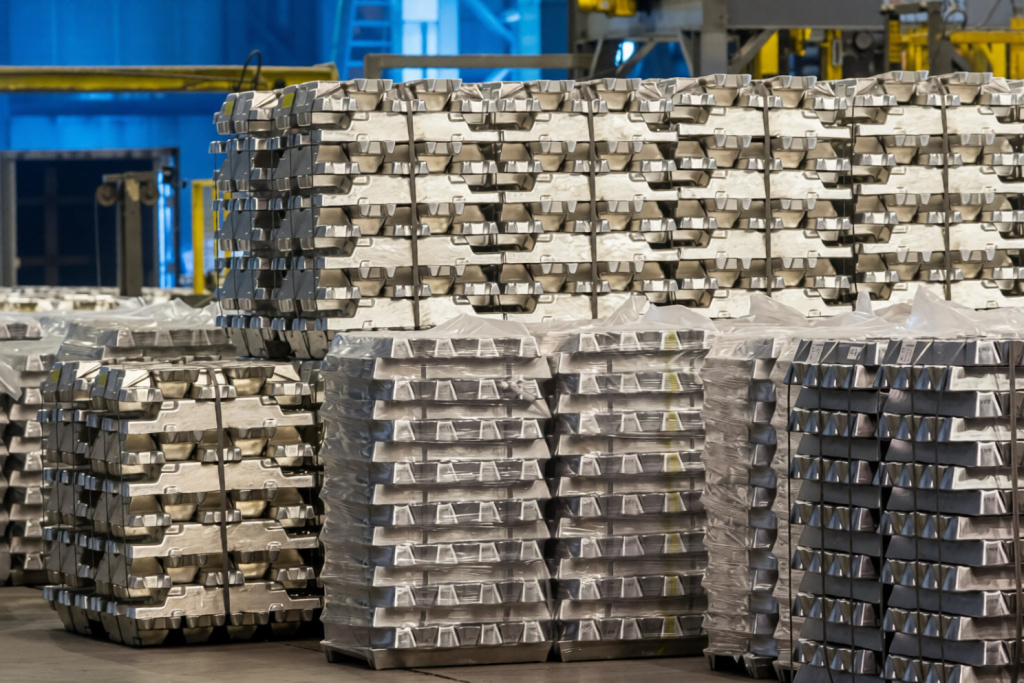
Согласно данным LME, на конец октября объём алюминия, доступного для поставки со складов биржи, составил 216 950 тонн. Из них 216 900 тонн приходились на металл российского происхождения. Доля России достигла 99,98%. На весь остальной металл пришлось всего около 50 тонн.
За октябрь доступные запасы сократились на 4%. Российского алюминия на складах стало меньше на 9 725 тонн. Это минимальный уровень доступных биржевых запасов с марта 2025 года.
Данные опубликованы в отчёте Лондонской биржи металлов о запасах по странам происхождения. Их также приводит отраслевое издание AlCircle.
Важно понимать: речь идёт не обо всём алюминии, произведённом в мире, и даже не обо всех запасах металла на складах биржи. Показатель отражает именно объём, доступный для поставки по биржевым контрактам. Однако его структура стала настолько необычной, что российское происхождение металла теперь играет заметную роль в формировании биржевой цены.
Почему металл есть, но его не все готовы покупать
Российский алюминий продолжает обращаться на международном рынке, однако отношение к нему со стороны западных участников неоднородно. Часть покупателей избегает таких поставок из-за санкционных ограничений, требований клиентов и собственных правил закупок.
При этом биржевые правила не запрещают автоматически весь российский алюминий. Металл, произведённый до 13 апреля 2024 года, при соблюдении применимых требований может оставаться допущенным к обращению на LME. Для более поздней продукции действуют ограничения, связанные с санкциями Великобритании и США. Дополнительные требования распространяются на размещение металла в европейских биржевых складах.
В результате возникает противоречие: российский металл занимает почти весь доступный биржевой запас, но часть участников рынка не хочет или не может использовать его для своих поставок. Номинальное наличие металла на складах не означает, что он одинаково доступен всем потребителям.
Аналитик Wood Mackenzie Удай Патель, которого цитирует Reuters, отмечал, что биржевая цена алюминия фактически всё больше отражает стоимость оставшегося российского металла.
Почему цена немедленной поставки ушла вверх
Разницу между ценой металла с немедленной поставкой и стоимостью трёхмесячного контракта на бирже называют бэквордацией. Простыми словами, покупатель готов платить больше за алюминий, который можно получить сейчас, чем за тот же металл с поставкой через несколько месяцев.
Обычно такая ситуация возникает, когда доступного для немедленной поставки металла недостаточно относительно текущих потребностей покупателей. Участники рынка стремятся обеспечить поставки заранее, а владельцы доступных запасов получают более сильную переговорную позицию.
Именно такой перекос наблюдался 12 ноября. По данным Reuters, разница достигла 176,80 доллара за тонну - максимума с ноября 1990 года.
При этом биржевая цена алюминия с немедленной поставкой в тот день снизилась на 2,11%, до 3 155 долларов за тонну. Это ещё раз показывает, почему нельзя оценивать ситуацию только по общей котировке: стоимость металла сегодня и ожидания относительно его цены в будущем могут двигаться по-разному.
Почему это не означает, что алюминий закончился
Рекордная разница цен не доказывает существование глобального дефицита алюминия. Она говорит прежде всего о напряжённости в сегменте металла, который доступен для немедленной поставки через систему LME.
Более того, перспективы рынка на следующие годы выглядят менее напряжёнными. Дополнительные объёмы могут поступить благодаря восстановлению производства на предприятиях Ближнего Востока и расширению мощностей в Индонезии. Аналитики Reuters ожидают, что мировой рынок алюминия в 2027 году может перейти от дефицита к профициту.
Таким образом, нынешняя ситуация связана не только с общим балансом производства и потребления, но и с географией поставок, происхождением металла и его доступностью для конкретных покупателей.
Что это означает для российских производителей
Для российских производителей сложившаяся ситуация имеет двойственное значение. С одной стороны, почти полное присутствие российского металла в доступных биржевых запасах подчёркивает его значимость для международной системы торговли алюминием. С другой - это не гарантирует автоматического увеличения экспортной выручки или роста прибыли компаний.
Биржевая цена LME остаётся важным ориентиром, но фактическая стоимость поставки зависит также от региональных премий, логистики, условий контрактов, расходов на транспортировку и готовности покупателей работать с российским происхождением металла.
Кроме того, если поставки из других регионов увеличатся, а доступность металла на бирже восстановится, нынешний ценовой перекос может быстро ослабнуть.
Поэтому главный результат происходящего - не появление гарантированного преимущества для российских экспортёров, а изменение структуры мирового рынка. Российский алюминий оказался практически единственным металлом, представленным в доступном биржевом запасе LME, и это стало одним из факторов необычной ситуации, которую рынок не наблюдал более трёх десятилетий.


